Kredi Kartı Borç Yapılandırması Gündemde! Faizler Silinecek, Ana Para 5 Yıla Kadar Taksitlendirilecek
Kredi kartı borç yapılandırması için Meclis’e sunulan yeni kanun teklifi, borç yükü altında ezilen vatandaşlar için dikkat çekici düzenlemeler içeriyor. Teklif yasalaşırsa icra takibine alınmış veya hakkında ihtarname gönderilmiş kredi kartı ve tüketici kredisi borçlarında birikmiş faizlerin, gecikme ücretlerinin ve çeşitli masrafların silinmesi; ana para borcunun ise peşin ya da...

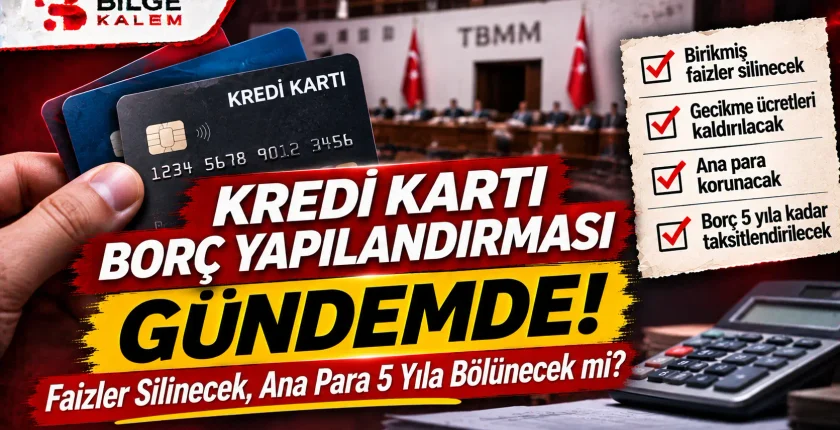
Kredi kartı borç yapılandırması için Meclis’e sunulan yeni kanun teklifi, borç yükü altında ezilen vatandaşlar için dikkat çekici düzenlemeler içeriyor. Teklif yasalaşırsa icra takibine alınmış veya hakkında ihtarname gönderilmiş kredi kartı ve tüketici kredisi borçlarında birikmiş faizlerin, gecikme ücretlerinin ve çeşitli masrafların silinmesi; ana para borcunun ise peşin ya da 5 yıla kadar vadeyle ödenmesi amaçlanıyor. Ancak düzenleme henüz yürürlüğe girmiş değil.
Yeniden Refah Partisi İstanbul Milletvekili Doğan Bekin tarafından 15 Nisan 2026 tarihinde TBMM Başkanlığına sunulan teklif, 2/3650 esas numarasıyla kayıtlara geçti. Teklifin adı ise “Tüketici Kredisi ve Kredi Kartı Borçlarının Yeniden Yapılandırılması ve Sicil Affı Düzenlemesi” olarak açıklandı.
Kredi Kartı Borç Yapılandırması Teklifinde Neler Var?
Teklifin merkezinde, borçlunun ana para yükümlülüğünü koruyarak birikmiş faiz ve ek masraflardan kurtulmasını sağlayacak bir model bulunuyor. Düzenlemenin gerekçesinde, ödeme güçlüğü yaşayan ve borçları nedeniyle temerrüde düşen vatandaşların yeniden ödeme yapabilir hale getirilmesi hedefleniyor.
Teklifte yer alan düzenlemeye göre, kapsam dahilindeki borçlarda başvuru günü itibarıyla tahakkuk etmiş faizlerin, gecikme ücretlerinin, dosya masraflarının, icra takip masraflarının ve diğer adlar altında alınan masrafların silinmesi öngörülüyor.
Buna karşılık ana para borcu ortadan kaldırılmıyor. Borçlunun ödemesi gereken temel tutarın peşin veya 5 yıla kadar uzanan vadeyle yapılandırılması amaçlanıyor.
Buradaki en önemli ayrıntı, düzenlemenin bütün kredi kartı kullanıcılarına otomatik olarak uygulanacak genel bir borç affı olmaması. Teklifin mevcut metni, belirli koşulları taşıyan ve hakkında icra takibi başlatılmış ya da ihtarname gönderilmiş tüketici kredisi ve kredi kartı borçlarını hedefliyor.
Kimler Kredi Kartı Borç Yapılandırmasından Yararlanabilecek?

Teklifin birinci maddesinde kapsam oldukça açık biçimde tarif ediliyor. Türkiye sınırları içinde faaliyet gösteren kamu ve özel bankalar, finansal aracılık kurumları ve varlık yönetim şirketleri tarafından icra takibi başlatılmış veya ihtarname gönderilmiş tüketici kredisi ve kredi kartı borçları düzenleme kapsamına alınmak isteniyor.
Bu ayrıntı, yalnızca bankalara olan kredi kartı borçlarının değil, belirli şartları taşıyan tüketici kredilerinin ve varlık yönetim şirketlerine devredilmiş borçların da gündeme gelebileceğini gösteriyor.
Teklifin mevcut haliyle kabul edilmesi durumunda borçluların, kanunun Resmî Gazete’de yayımlanarak yürürlüğe girdiği tarihten itibaren 60 gün içinde ilgili banka veya finans kuruluşuna yazılı başvuru yapması gerekecek. Başvurunun ilgili kuruluş ya da onun yetkilendirdiği kişiye iletilmesi öngörülüyor.
Ancak bu süre şu anda işlemiyor. Çünkü teklif henüz yasalaşmadı ve düzenleme kapsamında başlamış resmî bir başvuru dönemi bulunmuyor.
Ana Para Silinmeyecek, Faiz ve Masraflar Temizlenecek
Vatandaşların en çok merak ettiği konu, borcun tamamının silinip silinmeyeceği. Teklifin metni bu konuda net bir ayrım yapıyor: Amaç ana parayı ortadan kaldırmak değil, borçlunun ana para üzerinden ödeme yapabilmesini sağlamak.
Örneğin, bir kişinin kredi kartı borcunun ana para tutarı 100 bin TL, birikmiş faiz ve diğer masrafları ise bunun üzerinde bir miktara ulaşmış olabilir. Teklifte öngörülen model kabul edilirse, kapsam şartlarını taşıyan bu borçta ek maliyetlerin silinmesi ve ana paranın belirlenen ödeme koşullarıyla tahsil edilmesi gündeme gelebilir.
Bu örnek yalnızca teklifin çalışma mantığını anlatıyor. Gerçek borç tutarları, başvuru koşulları ve ödeme planları ancak düzenlemenin yasalaşması ve uygulama ayrıntılarının netleşmesi halinde belli olacak.
Kredi Sicili İçin De Düzenleme Öngörülüyor
Teklif yalnızca faiz ve masrafların silinmesiyle sınırlı değil. Metinde, düzenleme kapsamındaki borçlara ilişkin Türkiye Bankalar Birliği nezdindeki sicil kayıtlarının silinmesi de öngörülüyor.
Ayrıca borçlarla ilgili İcra ve İflas Kanunu kapsamında sürelerin işletilmesinin durdurulmasına yönelik hüküm bulunuyor. Teklifin genel gerekçesinde Merkez Bankası ve bankalar arası kredi derecelendirme kuruluşları nezdinde sicil affı sağlanması hedefi de ifade ediliyor.
Bununla birlikte sicil kayıtlarına ilişkin hükümlerin nasıl uygulanacağı, teklifin kabul edilmesi halinde ortaya çıkacak nihai kanun metnine ve ilgili uygulama düzenlemelerine bağlı olacak.
Kredi Kartı Borç Yapılandırması Teklifi Ne Zaman Yasalaşacak?
TBMM’nin resmî kayıtlarında 2/3650 esas numaralı teklifin son durumu hâlâ “Komisyonda” olarak görünüyor. Teklif, Sanayi, Ticaret, Enerji, Tabii Kaynaklar, Bilgi ve Teknoloji Komisyonu ile Adalet Komisyonuna sevk edilmiş durumda.
Bu nedenle şu aşamada vatandaşların bankalara giderek söz konusu teklif kapsamında başvuru yapabileceği bir sistem bulunmuyor. Beş yıllık ödeme seçeneği de henüz yürürlüğe girmiş bir hak değil.
Teklifin komisyonda görüşülmesi, kabul edilmesi, Genel Kurul gündemine gelmesi ve yasalaşması gerekiyor. Bu süreçte maddelerde değişiklik yapılması da mümkün.
Özellikle borçları nedeniyle icra takibinde bulunan vatandaşların, sosyal medyada yayılan “borçlar siliniyor” veya “başvurular başladı” gibi kesin ifadeleri dikkatle değerlendirmesi gerekiyor. Resmî bir yürürlük tarihi açıklanmadan herhangi bir aracıya ödeme yapmak ya da kişisel bilgileri paylaşmak doğru olmayacaktır.
Özetle, Meclis’e sunulan teklif kabul edilirse ana para borcunun korunması, birikmiş faiz ve masrafların silinmesi ve borcun 5 yıla kadar vadeyle ödenmesi gündeme gelebilecek. Ancak milyonlarca borçlunun beklediği bu düzenleme için henüz son karar verilmiş değil.