Kredi Kartı Borçlarına 72 Ay Taksit Teklifi! Faizler ve İcra Masrafları Silinebilir
Kredi kartı borç yapılandırması 72 ay seçeneğiyle yeniden gündeme geldi. TBMM’ye sunulan kanun teklifi, 1 Ocak 2026 tarihinden önce oluşmuş kredi kartı ve bireysel kredi borçlarının ana para üzerinden yeniden yapılandırılmasını öngörüyor. Teklif yasalaşırsa gecikme faizleri, ceza faizleri ve icra masrafları silinebilecek; borçlar 60 ila 72 ay arasında taksitlendirilebilecek. Üstelik...

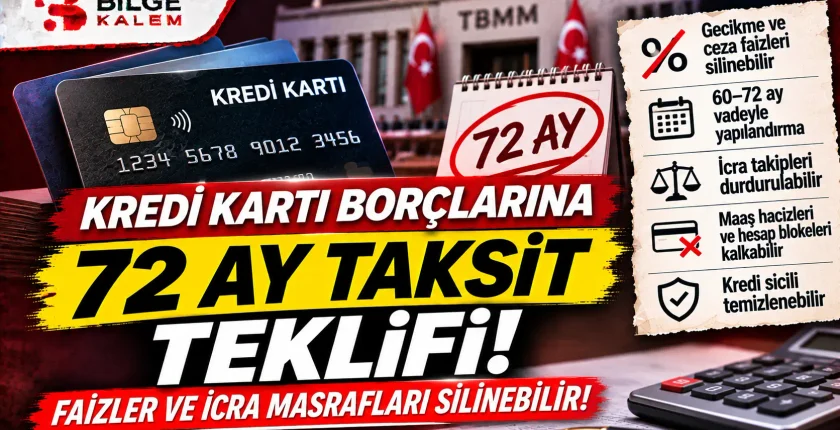
Kredi kartı borç yapılandırması 72 ay seçeneğiyle yeniden gündeme geldi. TBMM’ye sunulan kanun teklifi, 1 Ocak 2026 tarihinden önce oluşmuş kredi kartı ve bireysel kredi borçlarının ana para üzerinden yeniden yapılandırılmasını öngörüyor. Teklif yasalaşırsa gecikme faizleri, ceza faizleri ve icra masrafları silinebilecek; borçlar 60 ila 72 ay arasında taksitlendirilebilecek. Üstelik düzenlemede icra takiplerinin durdurulması, maaş hacizlerinin ve banka hesaplarındaki blokelerin kaldırılması da yer alıyor.
CHP Mersin Milletvekili Gülcan Kış tarafından 13 Ocak 2026 tarihinde TBMM Başkanlığına sunulan teklif, 2/3482 esas numarasıyla kayıtlara geçti. “Kredi Kartı ve Bireysel Borçların Yeniden Yapılandırılmasına İlişkin Kanun Teklifi” başlığını taşıyan düzenleme, borçlarını ödemekte zorlanan vatandaşlar için kapsamlı bir ödeme modeli oluşturmayı amaçlıyor.
Ancak teklif henüz yasalaşmış değil. TBMM kayıtlarında düzenlemenin son durumu komisyonda olarak görünüyor.
Kredi Kartı Borç Yapılandırması 72 Ay Nasıl Olacak?
Teklifin en dikkat çekici maddelerinden biri, borçların 60 aydan az olmamak ve 72 ayı aşmamak üzere taksitlendirilmesini öngörüyor.
Düzenlemeye göre 1 Ocak 2026 tarihinden önce doğmuş kredi kartı ve bireysel kredi borçları, borçlunun talebi üzerine yeniden yapılandırılabilecek. Yapılandırmanın ana para esas alınarak yapılması hedefleniyor.
Burada önemli bir ayrıntı bulunuyor: Teklif, borcun tamamının silinmesini öngörmüyor. Borçlunun ana para yükümlülüğü devam edecek. Ancak birikmiş temerrüt faizi, gecikme faizi, ceza faizleri ile icra ve avukatlık masraflarının tamamen silinmesi amaçlanıyor.
Ödeme planına uygulanacak faiz oranı için de sınır getiriliyor. Teklif metninde, yapılandırma faizinin Türkiye Cumhuriyet Merkez Bankasının politika faizinin yarısını geçemeyeceği belirtiliyor.
Dolayısıyla düzenleme kabul edilirse borçlular, mevcut borçlarının üzerine birikmiş gecikme ve takip maliyetleri eklenmeden, belirlenen koşullarla uzun vadeli ödeme planına geçebilecek.
İcra Takipleri Duracak, Maaş Hacizleri Kaldırılabilecek

Teklifin borçlular açısından en önemli maddelerinden biri de icra işlemleriyle ilgili.
Kanun teklifinde, yapılandırmaya başvuran borçlular hakkında başlatılmış icra takiplerinin durdurulması öngörülüyor. Ayrıca maaş hacizlerinin ve banka hesaplarındaki blokelerin kaldırılması da düzenlemede yer alıyor.
Bununla birlikte yapılandırma süresi boyunca borçlu hakkında yeni icra takibi başlatılmaması hedefleniyor.
Bu madde özellikle borcu nedeniyle maaşından kesinti yapılan, banka hesabındaki paraya erişemeyen veya icra süreci devam eden vatandaşlar açısından dikkat çekiyor.
Ancak bu hükümler şu an uygulanmıyor. Çünkü teklif henüz kanunlaşmadı. İcra takiplerinin durması veya hacizlerin kaldırılması için yürürlükte bir düzenleme bulunmuyor.
Hangi Borçlar Kapsama Girecek?
Teklifin kapsamı yalnızca kredi kartı borçlarıyla sınırlı tutulmamış. Bankalar, finans kuruluşları ve varlık yönetim şirketleri nezdinde bulunan kredi kartı ve bireysel kredi borçları da düzenleme kapsamında sayılıyor.
Burada belirleyici tarih 1 Ocak 2026. Teklif, bu tarihten önce doğmuş borçların yeniden yapılandırılmasını amaçlıyor.
Bu nedenle düzenleme, yalnızca kredi kartı borcu bulunanları değil; bireysel kredi borçları nedeniyle ödeme güçlüğü yaşayan vatandaşları da ilgilendiriyor.
Teklifin mevcut metninde borçlunun talebi üzerine yapılandırma yapılması öngörülüyor. Yani düzenlemenin yasalaşması halinde bile borçların kendiliğinden silinmesi veya otomatik olarak taksitlendirilmesi söz konusu olmayacak.
Kredi Sicili Temizlenecek mi?
Teklifte dikkat çeken bir diğer başlık kredi sicili.
Düzenlemeye göre yapılandırmaya başvuran ve ödeme planına uygun hareket ederek borcunu tamamlayan kişilerin kredi siciline ilişkin olumsuz kayıtlarının silinmesi öngörülüyor.
Bu madde, geçmişteki borçları nedeniyle bankalardan kredi kullanmakta veya finansal işlemler gerçekleştirmekte zorlanan vatandaşlar açısından önem taşıyor.
Ancak sicil kayıtlarının ne zaman ve hangi teknik yöntemle temizleneceği, teklifin yasalaşması ve uygulama sürecinin netleşmesiyle belli olacak.
72 Ay Yapılandırma Başvuruları Ne Zaman Başlayacak?
TBMM’nin resmî kayıtlarına göre 2/3482 esas numaralı teklif, 13 Ocak 2026 tarihinde Meclis Başkanlığına sunuldu. Teklifin esas komisyonu Sanayi, Ticaret, Enerji, Tabii Kaynaklar, Bilgi ve Teknoloji Komisyonu; tali komisyonu ise Adalet Komisyonu olarak belirlendi.
Mevcut durumda teklif komisyonda bulunuyor. Genel Kurulda kabul edilmiş veya Resmî Gazete’de yayımlanmış değil.
Bu nedenle 72 ay yapılandırma için başlamış bir başvuru dönemi bulunmuyor. Teklifin yasalaşması halinde kapsam, uygulama takvimi ve başvuru koşulları kesinleşecek.
Özetle, Meclis’teki düzenleme kabul edilirse 1 Ocak 2026 öncesinde oluşmuş kredi kartı ve bireysel kredi borçları için 60 ila 72 ay arasında ödeme imkânı gündeme gelebilecek. Birikmiş gecikme ve ceza faizleri ile icra masraflarının silinmesi, icra takiplerinin durdurulması ve belirli şartlarla kredi sicilindeki olumsuz kayıtların temizlenmesi de teklifin önemli maddeleri arasında.
Milyonlarca borçlunun beklediği bu düzenlemede gözler şimdi Meclis’teki komisyon sürecinde. Şimdilik kesinleşmiş bir borç affı veya başvuru tarihi yok.